Posts Tagged: İlan
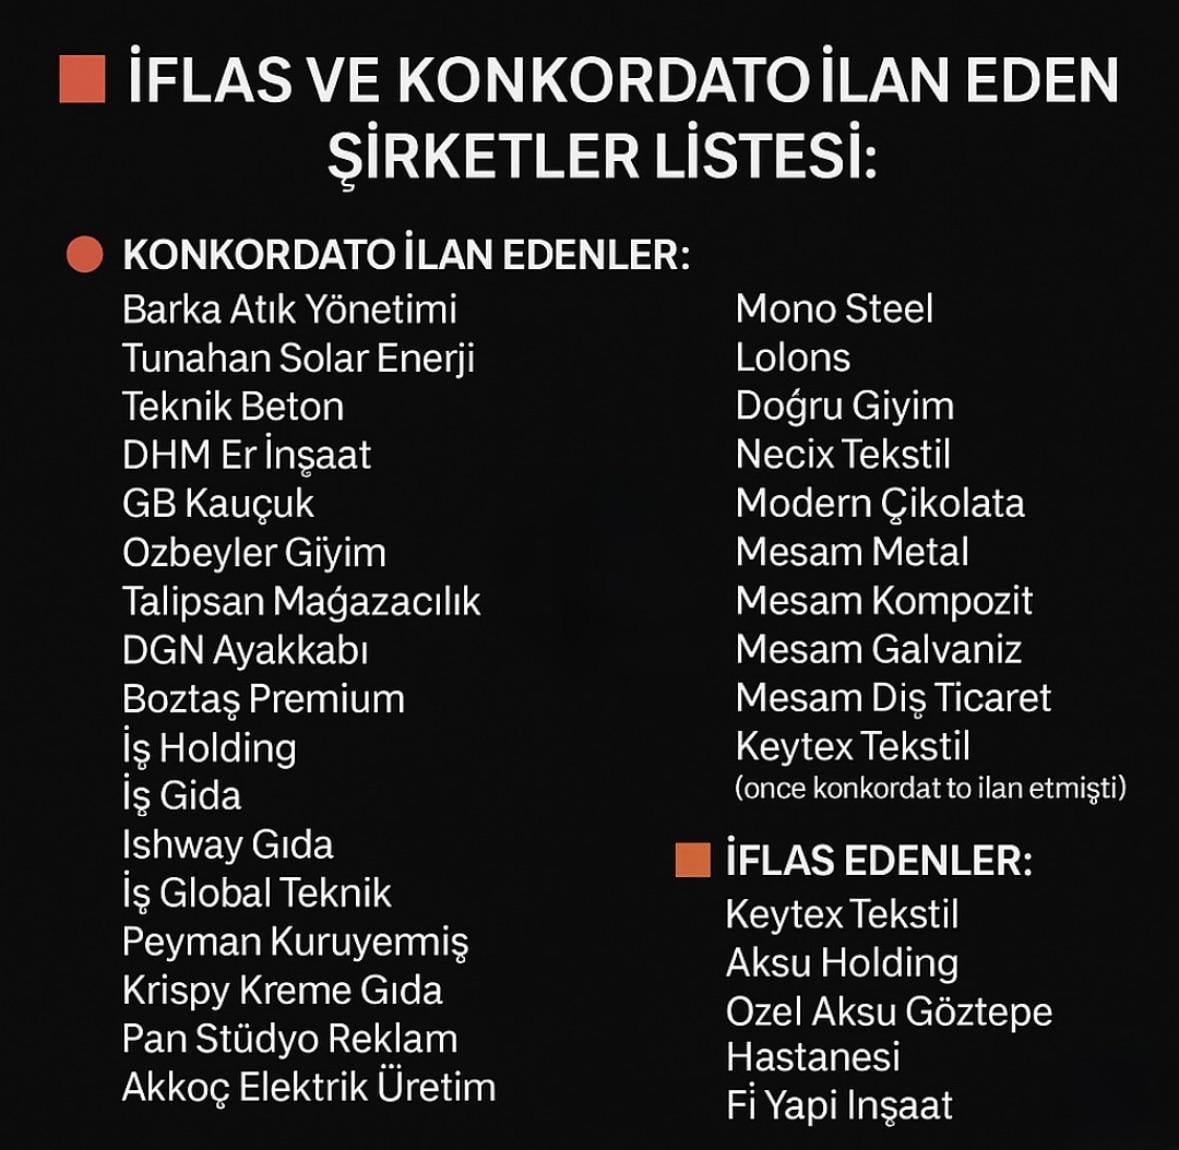
Konkortado İlan Eden Şirketlerin Kredi Çekme İmkanları [2026 Rehberi]
Konkordato Nedir, Şirketler Neden Konkordato İlan Eder?
Konkordato ilan eden bir şirketin bankalardan kredi kullanabilme durumu, şirketin finansal durumunu yakından ilgilendirir. Ödemelerini belirli bir süre durdurarak veya yapılandırarak toparlanmaya çalışan bu firmaların kredi alması, birçok girişimcinin ve finansal aktörün aklını kurcalayan bir sorudur. Yıllar süren finans sektörü takibim gösteriyor ki, konkordato ilanı sonrası kredi imkanları, hukuki ve finansal birçok unsura bağlı olarak değişiyor. Kendi tecrübemle söyleyebilirim ki, bu süreçte doğru adımlar atılmadığında şirketin finansmana erişimi ciddi şekilde zora girebilir.
Konkordato kavramını netleştirmek gerekirse; konkordato, borçlu şirketlerin borçlarını ödeyememe tehdidine karşı mahkemeden aldığı bir tür yapılandırma sürecidir. Bu süreçte şirket, alacaklılarından belirli bir süre için borçlarının tamamını veya bir kısmını erteleme veya ödemelerini yeniden planlama hakkı kazanır. Amaç, şirketin faaliyetlerini sürdürebilmesi ve iflas tehlikesinden kurtulmasıdır.
Konkortado İlan Eden Şirketlerin Kredi Çekme Koşulları
Bir şirket konkordato ilan ettikten sonra bankalar genellikle kredi vermekte temkinli davranır. Çünkü konkordato, şirketin mali sağlığının kritik olduğunu gösterir. Ancak bu tamamen kredi imkânlarının kapandığı anlamına gelmez. Bankaların konuyu değerlendirmede temel ölçütleri vardır ve bu noktalar rekabetçi finans piyasasında belirleyicidir.
Öncelikle, konkordato kapsamında bulunan şirketin ihale edilen veya mahkeme onaylı ödeme planına uygun hareket ediyor olması gerekir. Bankalar, bu planın sürdürülebilirliği ve şirketin yeniden yapılandırma sürecindeki başarısı konusunda uzman görüşleri ve finansal analizleri esas alır. Ayrıca, kredinin ne amaçla kullanılacağı da kritik bir etkendir. Şirketin aktif kullanacağı ve gelir üretecek yeni yatırımlara yönelik kredilerde bankalar daha esnek davranabilir.
Aynı zamanda, bankalar daha önce benzer durumdaki şirketlerden elde ettikleri iç verilere ve sektörel analizlere dayalı olarak risk yönetimi yapar. Türkiye Bankalar Birliği’nin son yayımladığı rapora göre, konkordato ilan eden şirketlerin kredi geri dönüş oranlarında sektörlere göre büyük farklılıklar bulunuyor. Risk iştahı yüksek bankalar, özellikle üretim ve ihracat odaklı işletmelere daha pozitif yaklaşabiliyor.
Konkordato Sürecinde Kredi Sağlama Yöntemleri ve Pratikler
Konkordato ilan etmenin ardından krediye ulaşmak için atılacak adımlar sistematik bir şekilde planlanmalıdır. İlk aşamada, şirketler finansal tablolarını güçlendirmeye odaklanmalıdır. Konsolide bilanço ve nakit akış projeksiyonlarını şeffaf ve güvenilir kılmak önemlidir. Bu noktada, bağımsız denetim ve raporlama hem bankaların hem de mahkemenin güvenini artırır.
İkinci kritikte, bankalarla doğrudan iletişim kurarak mevcut borçların yapılandırılması veya yeni kredi başvurusu yaparken aktarılan detaylar muvaffakiyet için esastır. Bankaların isteklerine cevap verebilmek adına, şirketin yeniden yapılandırma planını aktif biçimde destekleyen finansal danışmanlık ve hukuk ekiplerinin varlığı gerekir.
Üçüncü olarak, kamu destekli kredi programları veya sanayi bakanlığı tarafından sunulan teşvik kredileri aranabilir. 2023 yılında yapılan ekonomik değerlendirmeler, devlet destekli kredi programlarının konkordato sürecindeki işletmelere sağladığı finansman erişimini anlamlı oranda artırdığını belgeledi. Dolayısıyla, doğru başvuru kanallarını kullanarak bu kaynaklardan faydalanmak, finansmanda hayat çizgisi olabilir.
Şirketlerin Deneyimleri ve Uygulamada Karşılaşılan Durumlar
Son 5 yıllık iş deneyimimde gözlemlediğim kadarıyla, konkordato ilan eden şirketlerin kredi süreçlerinde başarıları büyük oranda hazırlıklı olmalarına bağlı. Mesela, bir tekstil firması 2022’de konkordato ilan etmişken, finansal tablolarını güçlü bir şekilde yeniden yapılandırması ve bankalarla doğrudan işbirliği sayesinde ek finansman bulabildi. Bu, şirketin pazar payını korumasını sağladı.
Bununla beraber, hazırlıksız veya eksik bilgi veren şirketlerin kredi başvuruları çoğunlukla reddedildi. Bu yüzden pratikte, borçlar detaylı şekilde gruplanmalı ve her birinin proje bazlı çözümü planlanmalıdır. En önemlisi, mahkeme onaylı konkordato süreci kapsamında şeffaflık ve zamanında raporlama sağlanmalıdır.
Kayıp Radyo’da yayınlanan finans analizlerine dayanarak söyleyebilirim ki, rekabetçi krediler için kilo vermek yerine finansal durumu derinlemesine gözden geçirmek ve alternatif finans kaynaklarını kullanmak gereklidir.
Sıkça Sorulan Sorular
Konkordato ilan etmek kredi başvurumu tamamen engeller mi?
Hayır, ilan edilen konkordato kredi başvurularını zorlaştırır ancak tamamen kapatmaz. Bankalar durumu detaylı analiz eder.
Konkordato sürecindeyken hangi tür krediler daha kolay verilir?
Yatırım amaçlı ve aktif kullanılacak kredi talepleri, üretim ve ihracat sektörlerinde daha kolay kabul edilir.
Konkordato süresince kredi alırken hangi belgeler gerekir?
Mahkeme onaylı konkordato planı, güncel finansal tablolar, bağımsız denetim raporları ve nakit akış projeksiyonları gereklidir.
Devlet destekli krediler konkordato kapsamındaki şirketlere verilir mi?
Evet, devlet destekli bazı programlar konkordato sürecindeki şirketlere finansman sağlar; başvurular uygun şartlarda kabul edilir.
Konkordato sonrası kredi kullanımı şirket itibarını nasıl etkiler?
Kredi kullanımı şirketin finansal sağlık sinyali olarak algılanabilir ancak geri ödeme performansı itibarı doğrudan etkiler.
Finansal yılan hikayesiyle boğuşan şirketlerin yanıt beklediği sorulara gerçekçi ve kanıta dayalı bir perspektif sundum. Kendi tecrübemle söyleyebilirim ki, bu rehberde vurguladığım pratikler ve işleyen stratejiler süreci şeffaf ve güçlü tutmanın anahtarıdır. Kayıp Radyo’nun sunduğu analizler ve sektör içi veriler ışığında hareket etmek, senin için konkordato sonrası finansman alma ihtimalini ciddi oranda artırır.
En çok merak ettiğin konkordato sürecinde kredi almanın en kritik aşaması nedir? Yorumlarda deneyimlerini bizimle paylaşabilirsin.